Thứ Sáu, 28/08/26 lúc 17:03.
Từ năm 2026, chính sách thuế đối với hộ kinh doanh có nhiều thay đổi đáng chú ý, đặc biệt là việc chấm dứt phương pháp thuế khoán và chuyển sang quản lý, kê khai thuế dựa trên doanh thu thực tế. Đồng thời, ngưỡng doanh thu không phải nộp thuế GTGT và thuế TNCN được nâng lên 1 tỷ đồng/năm.
Vậy đối với hộ kinh doanh có doanh thu trên 1 tỷ đồng đến dưới 3 tỷ đồng/năm, phải đóng những khoản thuế nào, cách tính ra sao và cần thực hiện những nghĩa vụ gì?
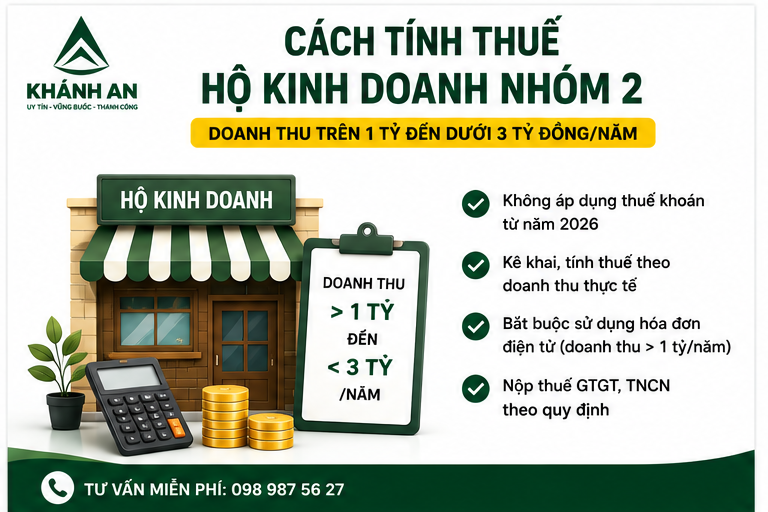
I. Hộ kinh doanh nhóm 2 là gì?
Theo cách phân nhóm hộ kinh doanh theo doanh thu đang được sử dụng khi hướng dẫn chính sách thuế, nhóm có doanh thu nằm trong khoảng trên 1 tỷ đồng đến dưới 3 tỷ đồng/năm là nhóm cần đặc biệt lưu ý về nghĩa vụ kê khai, tính và nộp thuế.
Việc doanh thu vượt 1 tỷ đồng không chỉ làm phát sinh nghĩa vụ thuế mà còn kéo theo các yêu cầu về hóa đơn điện tử, kê khai doanh thu và quản lý chứng từ. Nghị định 141/2026/NĐ-CP quy định hộ kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
II. Hộ kinh doanh nhóm 2 phải đóng những loại thuế nào?
1. Thuế giá trị gia tăng
Hộ kinh doanh có doanh thu vượt ngưỡng chịu thuế thuộc đối tượng chịu thuế GTGT và áp dụng phương pháp tính trực tiếp trên doanh thu theo tỷ lệ tương ứng với ngành nghề kinh doanh.
Tỷ lệ thuế GTGT không giống nhau cho mọi ngành nghề. Ví dụ, cần xác định hộ kinh doanh đang hoạt động trong lĩnh vực:
- Phân phối, cung cấp hàng hóa
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu
- Hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp
- Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu
- Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số
- Hoạt động kinh doanh khác
Do đó, không thể chỉ căn cứ vào doanh thu để xác định chính xác số thuế GTGT phải nộp mà còn phải xác định đúng ngành nghề kinh doanh.
2. Thuế thu nhập cá nhân
Đối với cá nhân kinh doanh có doanh thu trên mức chịu thuế đến 3 tỷ đồng/năm, pháp luật cho phép lựa chọn phương pháp tính thuế TNCN theo:
Phương pháp 1: Thuế suất x doanh thu tính thuế
Trong đó, doanh thu tính thuế được xác định bằng phần doanh thu vượt ngưỡng 1 tỷ đồng.
Phương pháp 2: Tính thuế dựa trên thu nhập tính thuế x thuế suất
Trong đó, Thu nhập tính thuế = Doanh thu – Chi phí liên quan đến hoạt động kinh doanh
Đối với nhóm doanh thu đến 3 tỷ đồng, lựa chọn phương pháp này, thuế suất TNCN là 15%
Điều này có ý nghĩa đối với những hộ kinh doanh có chi phí thực tế tương đối lớn và có đầy đủ hồ sơ, chứng từ chứng minh chi phí.
Vì vậy, không phải hộ kinh doanh nhóm 2 nào cũng nên áp dụng cùng một phương pháp tính thuế.
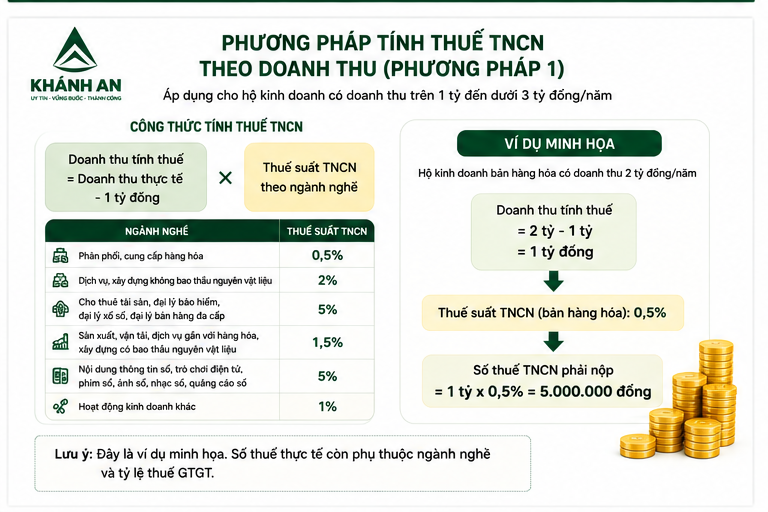
3. Tỷ lệ tính thuế GTGT và TNCN
| Nhóm ngành nghề kinh doanh | Tỷ lệ % tính thuế GTGT | Thuế suất thuế TNCN (%) |
| Phân phối, cung cấp hàng hóa | 1% | 0.5% |
| Dịch vụ xây dựng, không bao thấu nguyên vật liệu | 5% | 2% |
| Hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp | - | 5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% | 1.5% |
| Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số | - | 5% |
| Hoạt động kinh doanh khác | 2% | 1% |
III. Hộ kinh doanh nhóm 2 có bắt buộc sử dụng hóa đơn điện tử không?
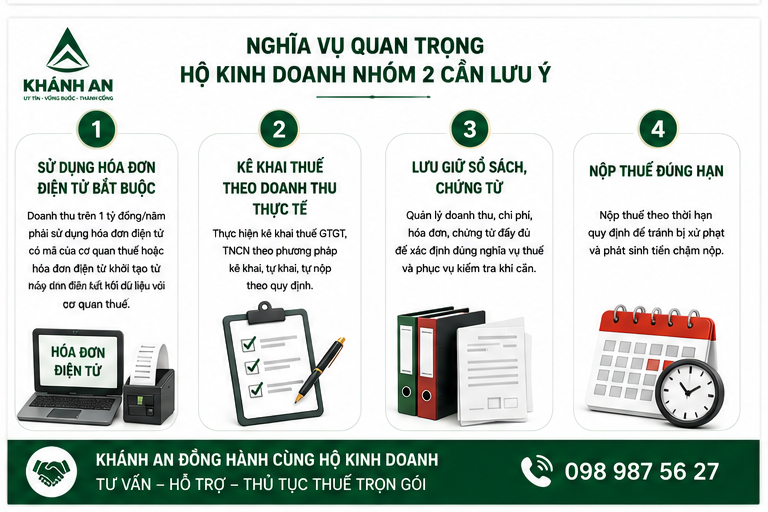
Theo Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Việc chuyển sang phương thức kê khai dựa trên doanh thu thực tế khiến việc ghi nhận doanh thu, xuất hóa đơn và lưu giữ chứng từ trở nên quan trọng hơn trước.
IV. Cách kê khai thuế cho hộ kinh doanh nhóm 2
Hộ kinh doanh thuộc diện chịu thuế thực hiện kê khai thuế theo quy định hiện hành, sử dụng Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh – Mẫu số 01/CNKD. Bộ Tài chính đã ban hành mẫu tờ khai áp dụng đối với hộ kinh doanh có doanh thu năm trên 1 tỷ đồng, trong đó phân biệt trường hợp nộp thuế TNCN theo doanh thu và trường hợp nộp theo thu nhập tính thuế.
Về hồ sơ, hộ kinh doanh có thể phải kê khai các khoản:
- Thuế GTGT;
- Thuế TNCN;
- Các loại thuế khác nếu hoạt động kinh doanh thuộc trường hợp phải nộp
- Thông tin tài khoản hoặc ví điện tử theo quy định.
Cơ quan thuế hiện cũng hướng dẫn hộ kinh doanh thực hiện việc kê khai, nộp thuế theo phương thức tự khai, tự nộp thay cho cơ chế thuế khoán trước đây.
Khác với hộ kinh doanh có doanh thu dưới 1 tỷ, hộ kinh doanh nhóm 2 thực hiện kê khai thuế theo Quý:
- Thời hạn: Chậm nhất là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo.
- Lưu ý quyết toán năm: Nếu hộ kinh doanh chọn cách tính thuế TNCN theo lợi nhuận (phương pháp 2), bắt buộc phải nộp tờ khai quyết toán thuế TNCN năm chậm nhất vào ngày 31/3 của năm dương lịch tiếp theo.
Trên đây là tư vấn về cách tính thuế của Hộ kinh doanh nhóm 2. Rất mong được hỗ trợ các Quý khách hàng.
Quý khách hàng có vấn đề thắc mắc hoặc có nhu cầu sử dụng dịch vụ. Hãy liên hệ ngay cho chúng tôi để được NHẬN TƯ VẤN MIỄN PHÍ qua điện thoại!
UY TÍN – CHẤT LƯỢNG – HIỆU QUẢ CAO là những giá trị chúng tôi mang lại cho Quý khách hàng. Đáp lại những giá trị đó là những phản hồi rất tích cực, điều đó đã mang lại động lực cho Khánh An phát triển như hôm nay.
Hãy liên hệ ngay cho chúng tôi để được NHẬN TƯ VẤN MIỄN PHÍ qua số Hotline: 097.652.9499.
Email: Info@khanhanlaw.net
Hoặc để lại thông tin trên Website, chúng tôi sẽ liên hệ đến Bạn.